Was die Umschlagmethode ist
Bei der Umschlagmethode weist du Geld Ausgabenkategorien zu, bevor du es ausgibst. Jede Kategorie bekommt ihren eigenen Umschlag. Ist dieser Umschlag leer, enden die Ausgaben in dieser Kategorie bis zum nächsten Budgetzeitraum. Klassische Budgetplanung arbeitet im Nachhinein: Sie erfasst, was du ausgegeben hast, und vergleicht die Summen mit einem Plan, wenn das Geld schon weg ist. Die Umschlagmethode setzt das Limit, bevor das Geld das Konto verlässt.
Die physische Variante nutzt Bargeld in Papierumschlägen, digitale Varianten arbeiten mit virtuellen Kategorien, einem Girokonto oder einer Tabelle. Die Regeln bleiben in jedem Format gleich, nur der Ort, an dem das Geld liegt, ändert sich.
Woher das Umschlagsystem kommt
Das Umschlagsystem wird allgemein auf die Zeit um 1900 zurückgeführt, als die meisten Arbeitnehmer bar bezahlt wurden. Familien teilten jede Lohntüte auf Umschläge auf, beschriftet mit Miete, Lebensmitteln, Nebenkosten und Sparen. Das Geld in jedem Umschlag war das einzige, das für diesen Zweck zur Verfügung stand. Moderne Budget-Apps übernehmen dieselbe Struktur mit virtuellen Kategorien statt Papier.
So funktioniert die Bargeld-Umschlagmethode
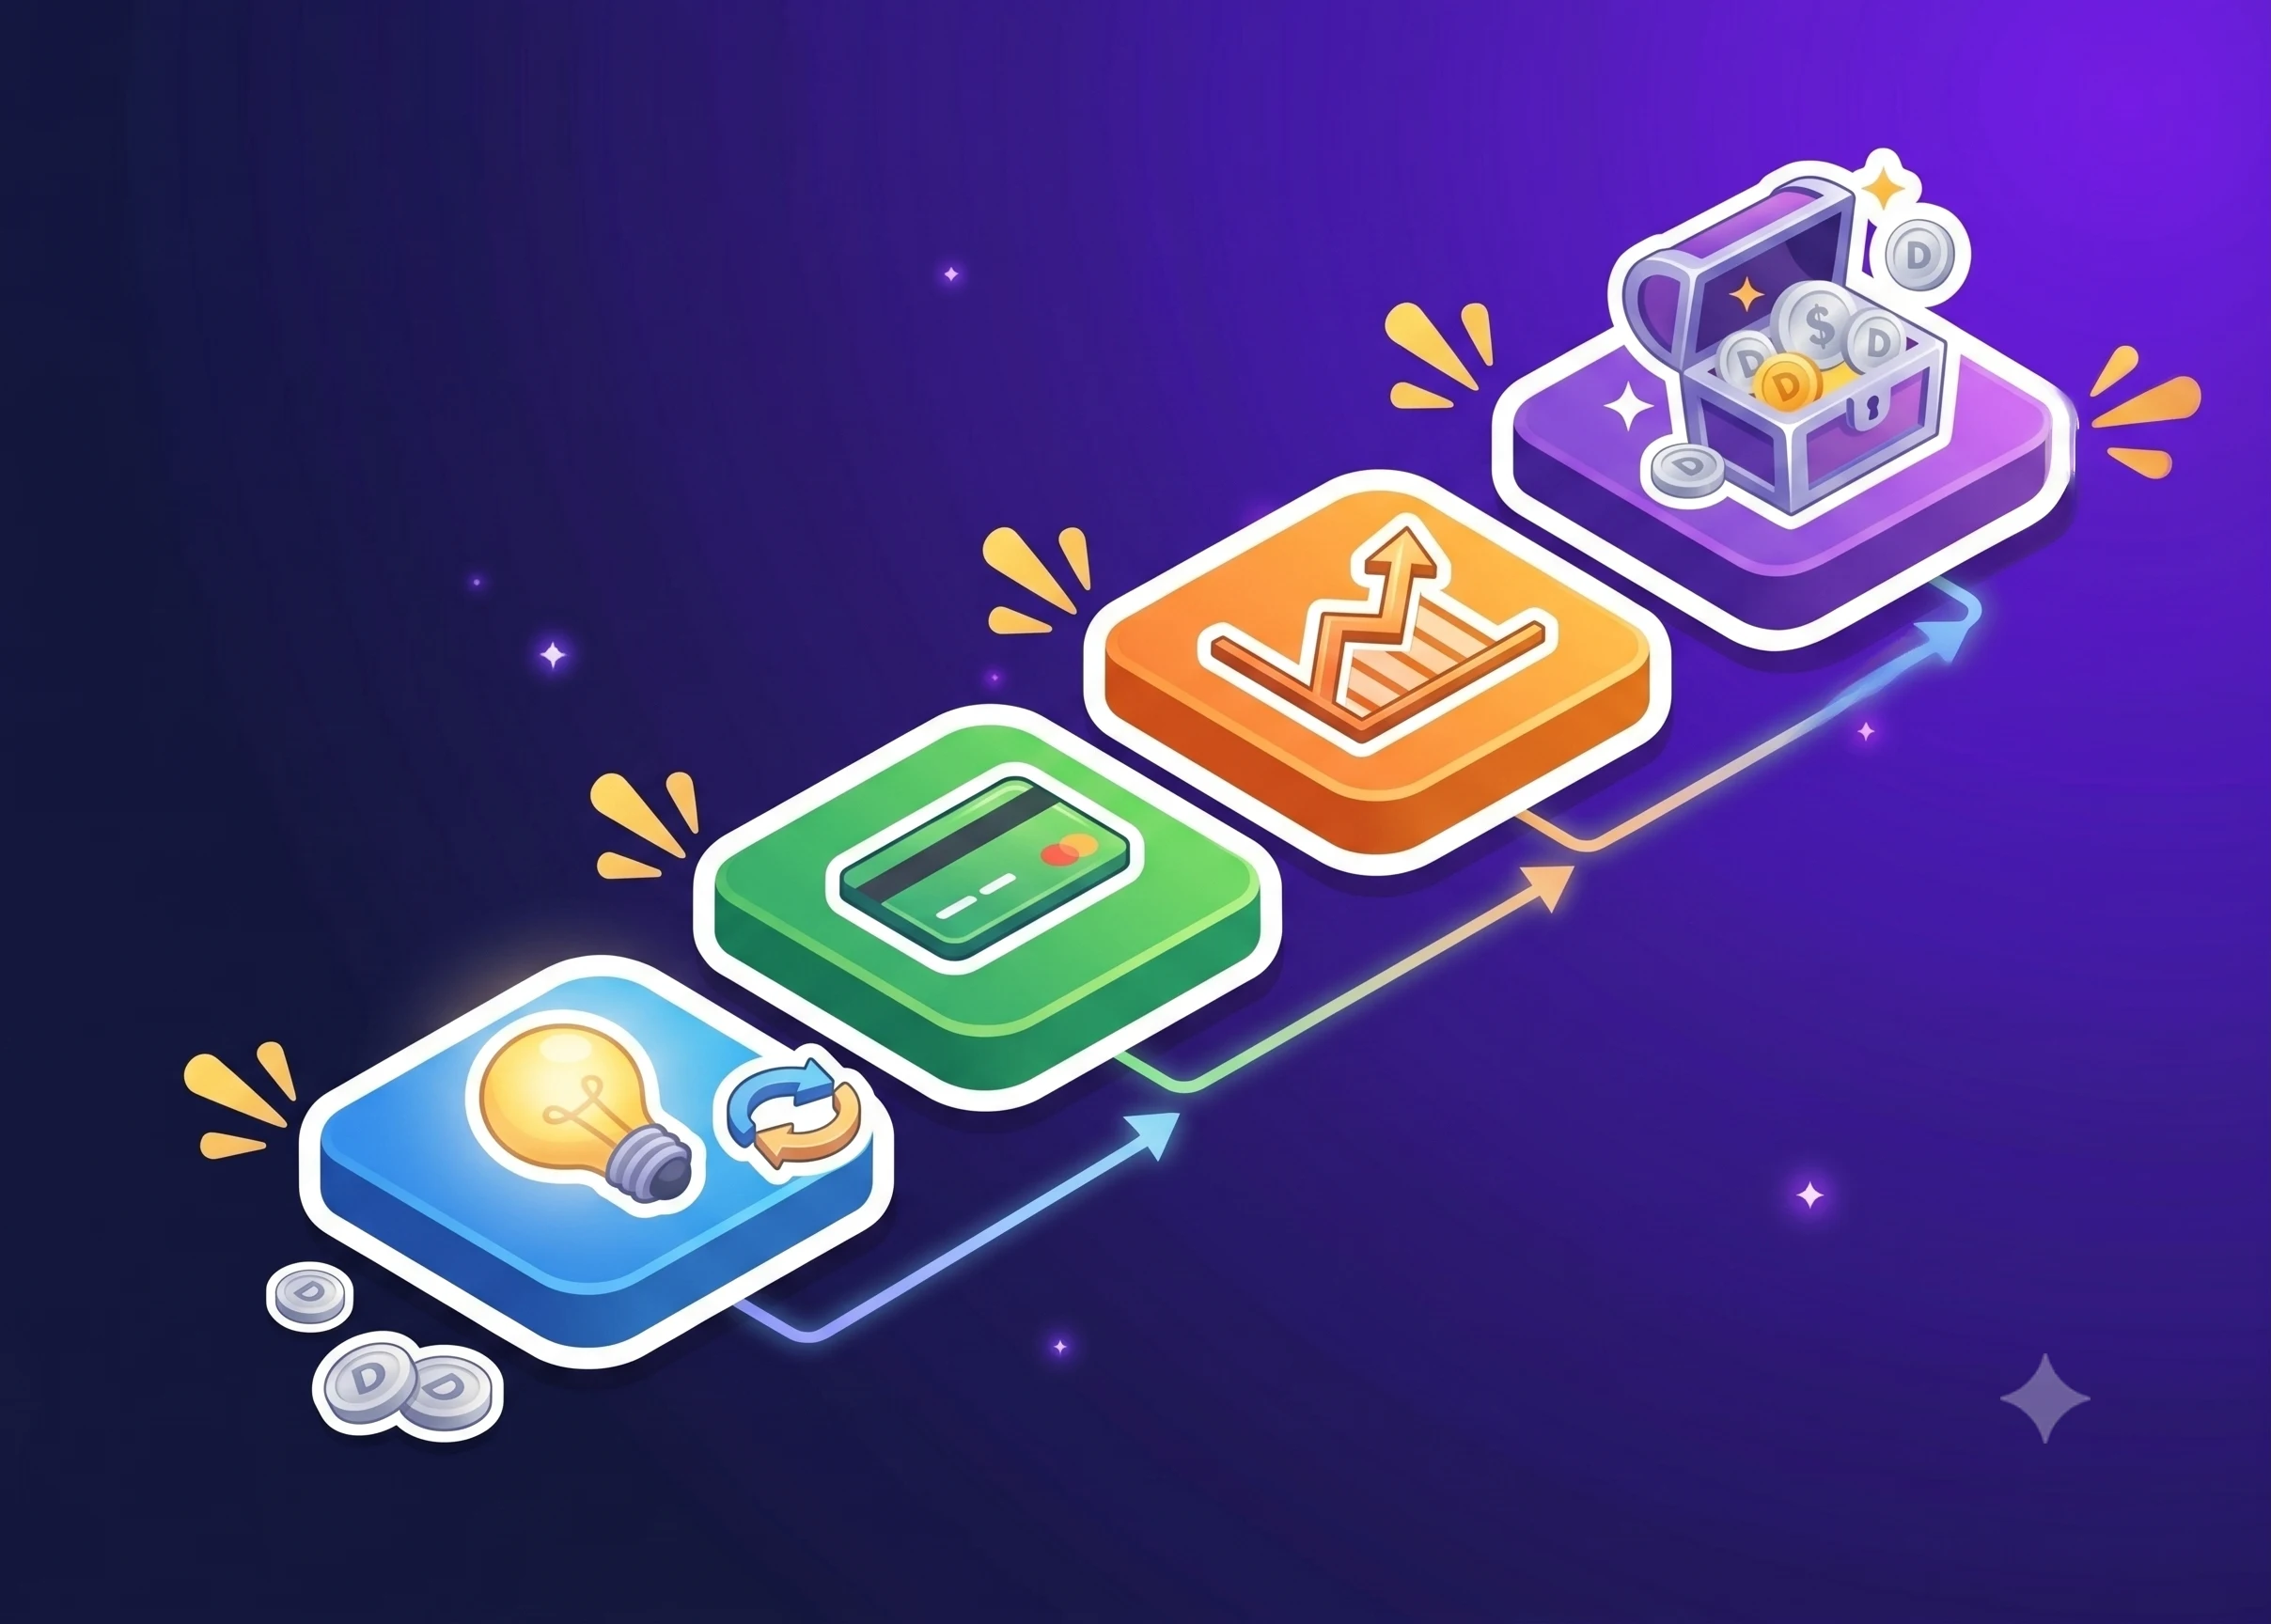
Die Methode folgt einem Zyklus, der an dein Gehalt gekoppelt ist. In jedem Zahlungszeitraum wiederholst du dieselben fünf Schritte:
- Verteile dein Einkommen auf Ausgabenkategorien wie Lebensmittel, Freizeit und Sparen.
- Hebe das Bargeld für jede Kategorie ab und lege es in einen eigenen, beschrifteten Umschlag.
- Bezahle Einkäufe in jeder Kategorie nur aus dem Umschlag dieser Kategorie.
- Ist ein Umschlag leer, gibst du in dieser Kategorie nichts mehr aus.
- Am nächsten Zahltag füllst du die Umschläge wieder auf und beginnst den Zyklus von vorn.
Die harte Grenze macht die Methode wirksam. Bei einem festen Betrag im Lebensmittel-Umschlag wird jeder Gang zur Kasse zu einer Entscheidung statt zu einer Überraschung am Monatsende. Angenommen, der Lebensmittel-Umschlag ist in der dritten Woche leer. Die Regel lautet: Bis zum Zahltag wird nichts mehr eingekauft. Dir bleiben zwei Möglichkeiten: mit dem auskommen, was zu Hause ist, oder Geld aus einem anderen Umschlag nehmen und diese Kategorie zu knapp halten.
Warum Bargeld Kaufentscheidungen verändert
Die Forscher Prelec und Loewenstein beschrieben den sogenannten Zahlungsschmerz (pain of payment), eine negative emotionale Reaktion darauf, sich von Geld zu trennen. Wie stark du ihn spürst, hängt davon ab, wie du bezahlst, und Bargeld verknüpft einen Kauf enger mit seinen Kosten als eine Karte.
Prelec und Simester testeten den Effekt 2001 in einem Experiment, veröffentlicht in Marketing Letters. MBA-Studierende, die auf Basketballtickets boten, waren bei Zahlung per Kreditkarte bereit, doppelt so viel zu zahlen wie bei Barzahlung. Für die Umschlagmethode bedeutet das: Bargeld lässt jeden Kauf teurer wirken, und der Umschlag nutzt dieses Gefühl, um die Ausgaben im Zaum zu halten.
Cash Stuffing und das Bargeld-Umschlagsystem
Das Bargeld-Umschlagsystem wird auch häufig Cash Stuffing genannt, nach der Routine selbst: Du hebst Bargeld ab, zählst es und steckst jeden Teilbetrag in den Umschlag der passenden Kategorie. Beide Namen beschreiben denselben Ansatz. Entscheidend sind die Regeln: Bargeld, ein Umschlag pro Kategorie und keine Ausgaben mehr, sobald ein Umschlag leer ist.
Vor- und Nachteile des Bargeld-Umschlagsystems
Die Methode tauscht Flexibilität gegen Kontrolle, und dieser Tausch passt zu manchen Budgets besser als zu anderen. Sieh dir beide Seiten an, bevor du dich festlegst.
Vorteile
- Leere Umschläge setzen einen harten Stopp, sodass die Ausgaben in jeder Kategorie planmäßig enden.
- Das Geld wird vor den Einkäufen zugewiesen, was die Kontrolle im Nachhinein durch einen Plan ersetzt.
- Bargeld lässt jeden Kauf teurer wirken, was Zurückhaltung fördert.
- Die Bargeld-Variante braucht keine App, kein Login und keine Software.
Nachteile
- Ein leerer Umschlag verleitet dazu, sich aus einem anderen zu bedienen, wodurch diese Kategorie zu knapp wird.
- Mit zu vielen Kategorien zu starten ist der häufigste Fehler und macht den ersten Monat schwerer.
- Für jeden Einkauf Bargeld mitzuführen ist unpraktisch, weshalb es digitale Varianten gibt.
Triff die Entscheidung bewusst und nicht aus Gewohnheit. Liste vor dem Start deine variablen Ausgabenkategorien auf und frag dich ehrlich, ob du mit einem harten Stopp leben kannst, wenn ein Umschlag leer ist. Lautet die Antwort nein, passt eine digitale Version mit derselben Struktur vielleicht besser zu dir.
Welche Kategorien in Umschläge gehören
Umschläge funktionieren am besten für variable Ausgaben. Fixkosten wie Miete, Autoraten und Versicherungen laufen meist per Überweisung oder Lastschrift und brauchen deshalb keine physischen Umschläge. Historische Umschlagsysteme enthielten zwar auch Miete und Nebenkosten, doch aktuelle Empfehlungen beschränken die Methode auf Kategorien, deren Beträge von Monat zu Monat schwanken.
Zwei Punkte bringen viele durcheinander: Die Methode setzt kein Papier voraus, und Fixkosten brauchen keine Umschläge. Starte im ersten Monat mit fünf bis sieben Kategorien. Zu viele Kategorien sind der häufigste Fehler, ergänze neue also erst, wenn der erste Zyklus reibungslos läuft.
Digitale Umschläge als Alternative zu Bargeld
Moderne Apps ersetzen physische Umschläge durch virtuelle Kategorien. Digitale Umschläge kannst du in Apps wie Goodbudget oder YNAB aufbauen oder in einer Tabelle, die jede Kategorie erfasst. Statt Bargeld zu zählen, prüfst du das Guthaben jeder Kategorie und siehst jederzeit, was noch übrig ist.
Dieselbe Struktur ohne Bargeld
Eine digitale Version behält denselben Ablauf: Einkommen auf Kategorien verteilen, jeder einen Betrag zuweisen und nichts mehr ausgeben, sobald das Guthaben einer Kategorie null erreicht. Auch mit der Debitkarte funktioniert das, denn das Geld kann auf dem Bankkonto bleiben, während das Guthaben jeder Kategorie zeigt, was du noch ausgeben darfst. Die Kategoriestruktur ist wichtiger als der Behälter.
Wann eine digitale Version besser passt
Eine digitale Version eignet sich für Menschen, die selten Bargeld dabeihaben oder meist mit Karte oder Debitkarte zahlen, und für alle, die Kategoriesalden sehen wollen, ohne Scheine zu zählen. Der Nachteil ergibt sich direkt aus der Forschung zum Zahlungsschmerz, die zeigt, dass sich Kartenzahlung weniger teuer anfühlt als Barzahlung. Wenn du digital arbeitest, baue vor jedem Kauf eine bewusste Prüfung ein, die die Reibung ersetzt, die Bargeld früher geliefert hat.
Tools, die dabei helfen
Mehrere Tools decken die Umschlagmethode oder angrenzende Bereiche ab. Jeder Eintrag beschreibt nur, wofür das Tool gebaut ist.
- Dzing: eine Zahl für den sicher verfügbaren Betrag, berechnet aus manuellen Einträgen geplanter Vorgänge, Budgets und Sparziele, mit Mehrwährungsunterstützung.
- YNAB: Zero-Based-Budgeting mit Umschlägen und Bank-Synchronisierung.
- Goodbudget: eine digitale Umschlag-App auf Basis virtueller Kategorien.
- Tabellen: Jede Tabelle, die jede Kategorie erfasst, funktioniert wie ein digitaler Umschlag.
- Monarch Money: ein Allround-Dashboard für Vermögen und Budget.
- Copilot Money: automatische Ausgabenerfassung.
- Rocket Money: Abo-Kündigung und Rechnungsverhandlung.
Wähle eine Umschlag-App wie YNAB oder Goodbudget, wenn du ein Kategoriemodell im Verhältnis eins zu eins möchtest. Dzing passt besser, wenn dir vor allem eine einzige Zahl für den sicher verfügbaren Betrag wichtig ist, die aus geplanten Posten entsteht. Eine Bank-Synchronisierung gibt es dort nicht, weil jeder Eintrag bewusst manuell ist.